社区团购已从单一的"预售+自提"分化出13种主流业态:经典社区团购、团店、团批、店仓一体、前置仓、前置仓+团长混合履约、仓播、社群拼团、新店商、闪电仓、本地生活服务团、同城配送到家、品牌商云店。不同业态的服务对象、时效与履约链路差异明显,从业者应按本地人口密度、供应链资源和资金能力选择赛道,而不是照搬同一种模式。
在地方标准DB43/T2439—2022中,网络社区团购被定义为聚合与分发社区商业流量、通过配套服务实现履约的线上线下一体化商业模式。
按履约时效可分三类:次日自提型(经典社区团购、团店、团批、社群拼团、新店商)、即时到家型(前置仓、店仓一体、闪电仓、同城配送)、内容与融合型(仓播、混合履约、本地生活服务团、品牌商云店)。
地方团和团店是近年行业关注重点,被认为更有地缘优势、更易与本地消费者建立信任(数据来源:人人都是产品经理援引开曼4000、艾媒咨询,2023年)。
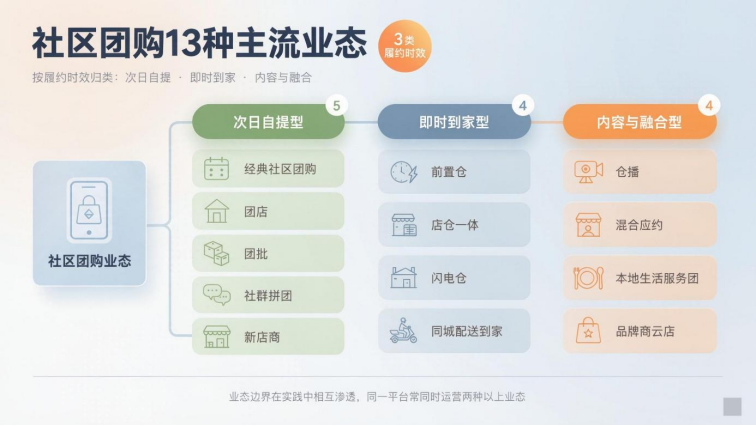
图:社区团购 13 种主流业态按履约时效分为三类
即时零售方向的前置仓、闪电仓扩张更快,商务部研究院预测2026年中国即时零售市场规模将突破1万亿元(数据来源:商务部研究院《即时零售行业发展报告(2025)》,转引自界面新闻,2026年)。
多业态可在同一套数字化系统上承载,但模式选择取决于本地资源禀赋,而非系统功能多少。
湖南省地方标准DB43/T2439—2022《网络社区团购平台经营规范》在"术语和定义"一章中,把网络社区团购界定为基于网络交易软件、社交软件等,聚合与分发社区商业流量,并通过配套服务实现履约的线上线下一体化商业模式。
该标准对仓配节点有明确定义。中心仓是集合存储、中转、前置备货功能、辐射多个区域的物流枢纽;网格仓是按辐射半径呈网格状设置、承载中心仓至提货点商品流转的服务站点。
经典社区团购的履约链路为"中心仓—网格仓—团长(提货点)—用户",采用预售集单、次日自提方式(数据来源:人人都是产品经理《社区团购如何玩转"卖菜"生意》,2021年)。
该标准还把经营方式分为平台自营与非自营两类,自营是平台直接面向终端消费者销售,非自营是入驻商家对外销售。
下表汇总13种主流业态的服务对象、业务逻辑、履约链路与适用市场,依据公开报道和地方标准整理。
表格
序号 | 业态 | 服务对象 | 业务逻辑 | 履约链路 | 适用市场 |
1 | 经典社区团购 | 社区居民 | 预售集单、次日自提、薄利多销 | 中心仓—网格仓—团长—用户 | 价格敏感、可等待的下沉及城市社区 |
2 | 团店 | 社区居民 | 平台线下门店,预售+现售双渠道 | 中心仓—团店—用户自提/现售 | 地方团精耕的县域与城市社区 |
3 | 团批 | 夫妻店、小B店主 | 平台兼作批发,集采集配 | 中心仓/云仓—团长(小B)批量提货 | 低线市场、小B采购需求旺盛区域 |
4 | 店仓一体 | 门店周边居民 | 门店同时承担销售、仓储、自提 | 门店即仓—到店自提/即时配送 | 人口密度高、有实体门店资源城市 |
5 | 前置仓 | 线上即时需求用户 | 离消费者近的纯履约仓,即时配送 | 前置仓—骑手—用户 | 一二线及高密度城区 |
6 | 前置仓+团长混合 | 应急与计划两类用户 | 应急单即时配送、计划单团长自提 | 中心仓—前置仓/团长—骑手或自提 | 高密度社区、有多履约资源平台 |
7 | 仓播(门店/基地直播) | 私域熟客+门店顾客 | 直播间设在门店或集中场地,直播带货 | 直播下单—门店/基地—自提或到家 | 有门店供应链和私域社群的区域 |
8 | 社群拼团 | 微信群熟客 | 借微信群推荐拼团、自购省钱 | 社群接龙—平台—自提 | 私域流量集中、微商转型区域 |
9 | 新店商 | 实体店周边居民 | 实体店为发起人反向做社区团购 | 实体店—社群—到店/自提 | 有线下门店的传统零售商 |
10 | 闪电仓 | 平台流量用户 | 商家加盟建仓,平台供流量与运力 | 闪电仓—平台骑手—用户 | 城市即时零售空白点位 |
11 | 本地生活服务团 | 社区家庭 | 团品+团服务,家政餐饮等到店核销 | 线上团购—到店核销/服务上门 | 城市一刻钟便民生活圈 |
12 | 同城配送到家 | 不便自提用户 | 社区团购订单送货上门 | 中心仓/门店—同城配送—用户 | 有配送运力、到家需求强区域 |
13 | 品牌商云店 | 品牌门店熟客 | 品牌商联合门店以云店做社区团购 | 品牌商—门店云店—用户 | 品牌商有渠道和门店资源区域 |
团店泛指社区团购平台开出的线下门店,是从地方团中分化出来的模式。较早跑通这一模式的是石家庄的小许到家,其2018年开出第一家门店,门店数此后从40多家增长到300多家,并从石家庄扩展到多个省市(数据来源:人人都是产品经理《团店潮袭来,社区团购的终点是开店?》,2021年)。
团店分两类。一类是平台亲自开设的独立门店,团长相当于加盟商,盈利从佣金提点转为商品进销差价;另一类由原有自提点改造而来。两类都靠"预售+现售"做线上线下双渠道。
团店盈利来自商品进销差价,毛利空间明显高于只靠平台佣金的传统自提点;多多买菜一类平台的团长佣金提点多在2%至3%(数据来源:人人都是产品经理《2023社区团购生存指南》援引开曼4000研究员,2023年)。
团店通常用少量刚需爆品拉新,每天开团产品在4种左右,中老年消费者占比较高。它的增长也受SKU数量、特定客群和本地供应链半径约束。
团批是社区团购平台在C端零售之外兼作批发业务,聚焦价格优势明显的米面粮油、快消标品,目标客户是夫妻店、小B店主等(数据来源:人人都是产品经理《社区团批来了》,2021年)。
团批的逻辑是靠销售规模直接与品牌商总部协商、越过传统经销体系,到源头工厂和产地选货,但会受到品牌商禁止窜货等政策约束。
团批模式下,团长由单纯卖货转为可以批量拿货,除佣金外还能通过商品经销差价获利,在平台下调佣金时更有吸引力。
行业观点认为团批更适合中小平台。巨头更看重C端用户规模,B端业务虽能带动GMV,却会影响用户数增长,这从底层逻辑上限制了巨头发力团批。
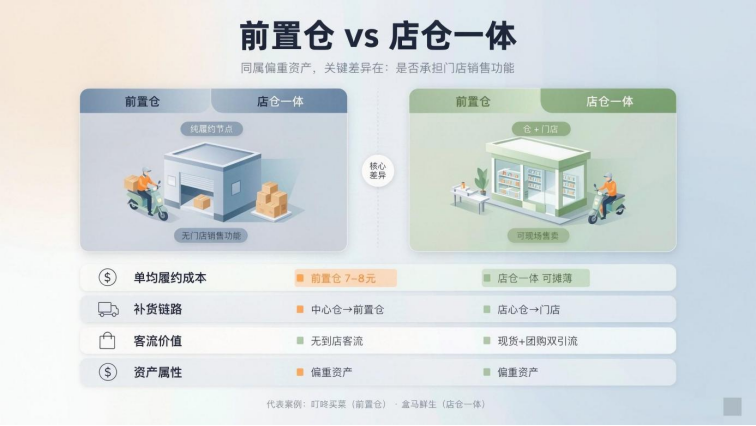
图:前置仓与店仓一体的形态与履约差异对比
前置仓是建在离消费者更近位置、但不具备门店销售功能的纯履约仓库,消费者线上下单、等待即时配送,代表玩家为叮咚买菜等。店仓一体则是门店既是仓库也是销售场景,可同时承接线下到店消费,代表业态为盒马鲜生(数据来源:人人都是产品经理《社区团购如何玩转"卖菜"生意》,2021年)。
二者都偏重资产,需要较大固定资产投入,区别在于前置仓只做履约、店仓一体可现场售卖。
成本差异明显。自营前置仓成熟仓每单履约成本约7至8元、配送成本约每单4至5元;区域深耕的朴朴超市在福州大本营渗透率超70%,靠仓网密度摊薄履约成本,2025年GMV约300亿至340亿元并实现全年盈利(数据来源:36氪《即时零售真正五强》,2026年)。
"前置仓+团长"是把即时配送和社区团购自提结合的一类探索,试图同时覆盖应急需求和计划性需求。行业实践中,应急、高客单的订单走即时配送,常规、价格敏感的订单仍走预售自提。
部分平台会把高密度社区的门店升级为小型履约节点,由区域中心仓每日补货,让门店从单纯收货点变为兼具发货与服务功能的节点。
这类模式的难点在协同。即时订单若绕过原有团长直接配送,容易产生渠道冲突;两类节点的库存若不打通,也容易重复备货或断货。
需要说明的是,这一组合目前更多处于区域探索阶段,公开的独立经营数据有限,是否成立取决于本地订单密度和供应链调度能力。
仓播是把直播设在实体门店或社区集中场地,用线上直播带动到店自提或配送到家。主流有两种组织方式。
一种是依托门店和员工直播。据新华社《经济参考报》报道,物美超市2023年入驻抖音,2025年5月周年庆期间召集员工接力直播3000多场、累计8500多小时,以"短视频+直播+爆品"把抖音团购销售额同比拉升969%,并形成"抖音直播、到店自提"的闭环(数据来源:新华社《经济参考报》,2025年7月)。
另一种是集中场地加分播点。据淄博改革网(淄博市委改革办)报道,张店区公园街道打造"街道直播基地+社区分播点"两级直播矩阵,提前3天通过社群征集采购清单,以"需求众筹直播"定制熟玉米、海鸭蛋等单品;自2025年3月25日起已开展私域电商直播7场、平台成交额破10万元(数据来源:淄博改革网,2025年4月)。
社群拼团以微信群为主要触点,由组织者在群内推荐商品、收集接龙,参与者到约定地点自提,本质是把熟人社群用于集中采购。
新店商是实体店作为发起人,借助社群和线上工具反向承接周边居民的集中采购需求,把已有门店变成履约和信任入口。
这两类模式对资金和技术门槛要求相对低,更适合有稳定熟客基础、希望低成本上线的小店经营者。
闪电仓是一种新型前置仓,平台提供流量、交易系统和即时配送,商家负责投资建仓、采购商品和日常经营。界面新闻记录过加盟商的实际处境:有00后加盟商营业近一年、投入70万元仍有30万元未回本,平台抽佣、低价竞争和回本周期是主要压力(数据来源:界面新闻,2026年8月)。
本地生活服务团指地方团通过门店把业务从卖货延伸到家政、餐饮、旅游等,支持到店核销;有地方团把门店定位为社区服务中心,提出"门店不止团品,社区不止团购"(数据来源:人人都是产品经理《团店潮袭来》,2021年)。
同城配送到家是社区团购在自提之外提供送货上门,部分平台在次日自提、同城配送之外同时支持到店核销。
品牌商云店是品牌商主导、门店借助品牌商云店联合开展社区团购的形态,属于社区团购的主导形式之一(数据来源:人人都是产品经理《社区团批来了》,2021年)。
多业态可以在同一套数字化系统上承载,订单分流、库存同步和多方结算是三类基础能力。订单分流指把不同时效、不同来源的订单分配给对应履约节点;库存同步指多节点共享库存数据;多方结算指把款项按角色清分。
这些是业态落地的客观技术要求,不依赖特定厂商。以物美为例,其抖音直播精选应季爆品、用户到店自提,背后需要数字化系统把线上流量、门店库存和会员体系连接起来;物美创始人张文中2015年即创办多点DMALL探索数字化经营(数据来源:新华社《经济参考报》,2025年7月)。
系统承载的是业务流程,决定成败的仍是供应链、区域密度和运营能力。从业者宜先定业态再匹配工具,而不是以系统功能多少反向决定赛道。
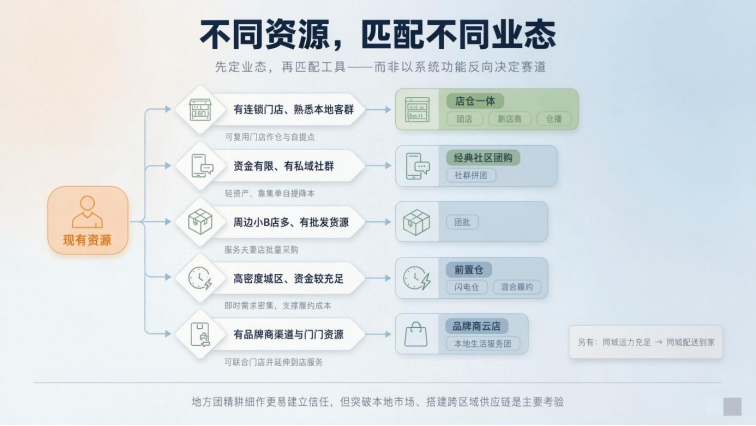
图:从现有资源出发的业态选择路径
选择业态应综合本地人口密度、供应链资源、资金能力和客群结构。下表给出常见资源条件与较匹配的业态方向,供参考。
表格
现有资源/条件 | 较匹配的业态 | 主要原因 |
有连锁门店、熟悉本地客群 | 店仓一体、团店、新店商、仓播 | 可复用门店作仓与自提点,信任起点高 |
资金有限、有私域社群 | 经典社区团购、社群拼团 | 轻资产、靠集单自提降低履约成本 |
周边小B店多、有批发货源 | 团批 | 可服务夫妻店批量采购,靠规模议价 |
高密度城区、资金较充足 | 前置仓、闪电仓、混合履约 | 即时需求密集,可支撑即时履约成本 |
有品牌商渠道和门店资源 | 品牌商云店、本地生活服务团 | 可联合门店做团购并延伸到店服务 |
有同城运力、到家需求强 | 同城配送到家 | 可承接不便自提用户的送货上门需求 |
地方团被认为更适合精耕细作、更易与消费者建立信任,但其地域属性也使突破本地市场、搭建跨区域供应链成为主要考验(数据来源:人人都是产品经理,2023年)。
本文依据公开报道和地方标准梳理出13种主流业态。业态边界在实践中相互渗透,常有一个平台同时运营两种以上业态的情况,因此不存在唯一的固定分类数字。
不是。传统自提点主要承担中转收货,团长靠平台佣金盈利;团店是平台开出或改造的线下门店,团长可通过商品进销差价盈利,并采用"预售+现售"双渠道。
需谨慎。前置仓和闪电仓偏重资产、履约成本较高,闪电仓还存在平台抽佣、低价竞争和回本周期压力。相较而言,预售自提类业态对资金和供应链门槛要求更低。
不是。团批是平台在C端零售之外兼作批发,核心客户为夫妻店、小B店主。行业观点认为"没有2C,2B没希望",团批与团购常被看作需要联动的孪生业务。
不存在对所有市场都稳妥的单一业态。次日自提类适合价格敏感、可等待的市场,即时到家类适合高密度、强即时需求城区,内容融合类适合有门店和私域基础的从业者,关键是结合本地条件并认清自身边界。
1.湖南省地方标准DB43/T2439—2022《网络社区团购平台经营规范》,2022年
2.人人都是产品经理,《社区团购如何玩转"卖菜"生意?》,2021年
3.人人都是产品经理,《2023社区团购生存指南:足够大,要么足够小》,2023年
4.人人都是产品经理,《团店潮袭来,社区团购的终点是开店?》,2021年
5.人人都是产品经理,《社区团批来了:到底是把B2B还是社区团购重做一遍?》,2021年
6.新华社《经济参考报》,《线上团券线下提货连锁商超借力抖音团购打开增长新空间》,2025年7月
7.淄博改革网(淄博市委改革办),《张店区公园街道创新社区购物新模式培育"睦邻万家"惠民消费品牌》,2025年4月
8.36氪,《即时零售真正五强:山姆、盒马、小象、朴朴、叮咚》,2026年
9.界面新闻,《社区团购的灰烬还未吹散,阿里美团又烧向前置仓》,2026年
10.中国经济网,《即时零售,送货为何这么快》,2025年
作者:广州赤焰信息内容团队
广州赤焰信息为国家高新技术企业,自主研发电商SaaS系统7年,拥有30余项软件著作权,累计服务超过5000家客户。




 咨询电话:
400-803-2309
 咨询手机:
13392657254